SNSを通して皆様のお役に立つ情報の発信もしております。
2026年の「年収の壁」はいくら?|年末調整で確認したい本人・配偶者・扶養親族の基準を解説
「今年は103万円ではなく、178万円まで働いても大丈夫なの?」
「妻のパート収入が136万円を超えたら、配偶者控除はなくなる?」
「大学生の子どもがアルバイトで150万円稼いだら、扶養から外れる?」
令和8年分の年末調整では、このようなご質問が増えることが予想されます。
令和8年度税制改正により、
✅基礎控除の引上げ
✅給与所得控除の最低保障額の引上げ
✅扶養親族などの所得要件の引上げ
が行われました。
これらの改正は原則として令和8年12月1日に施行され、令和8年分の年末調整から反映されます。
その結果、これまでよく使われていた「103万円の壁」だけでは、税金の取扱いを説明できなくなりました。
この記事では、本人・配偶者・扶養親族が給与収入のみであることを前提に、
✅ 本人はいくらまで所得税がかからないのか
✅ 扶養親族はいくらまで扶養控除の対象になるのか
✅ 配偶者はいくらまで配偶者控除・配偶者特別控除を受けられるのか
✅ 19~22歳の子どもはいくらまで親の控除が残るのか
を、令和8年分の年末調整に絞って整理します。
※この記事では主に所得税について解説します。
社会保険の「106万円・130万円の壁」などとは別の制度です。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的
目次
第1章|まず確認したい「年収の壁」の全体像
令和8年分では、「年収の壁」をひとつの金額で説明することはできません。
誰の収入について、何を判定するのかによって基準が異なります。
まずは全体像を見てみましょう。
| 誰の年収? | 給与収入の目安 | 税金上の意味 |
|---|---|---|
| 本人 | 178万円 | 原則として本人に所得税がかからない |
| 扶養親族 | 136万円 | 扶養親族の所得要件 |
| 配偶者 | 136万円 | 配偶者控除の所得要件 |
| 配偶者 | 169万円 | 配偶者(特別)控除38万円を維持できる目安 ※ |
| 配偶者 | 207万円未満 | 配偶者特別控除を受けられる範囲 |
| 19~22歳の親族 | 136万円 | 特定扶養控除63万円 |
| 19~22歳の親族 | 159万円 | 63万円の控除を維持できる目安 |
| 19~22歳の親族 | 197万円 | 特定親族特別控除の対象となる上限 |
※ 控除を受ける本人の合計所得金額が900万円以下の場合。
令和8年分について、
給与収入178万円以下で他に所得がなければ本人の所得税がかからないこと、
扶養親族や配偶者については給与収入136万円以下が新しい所得要件となることを案内しています。
つまり、
「178万円まで税金がかからない」
という話と、
「136万円まで扶養に入れる」
という話は、まったく別です。
ここを最初に分けて考えることが、令和8年分の「年収の壁」を理解するポイントです。
第2章|本人の年収の壁は「178万円」
まずは、給与を受け取る本人自身の所得税から確認します。
2-1.なぜ178万円なのか?
給与収入には、その全額に所得税がかかるわけではありません。
給与を受け取っている人には「給与所得控除」があり、さらに所得から「基礎控除」を差し引きます。
令和8年分では、一定の所得まで、
給与所得控除の最低保障額:74万円
基礎控除:104万円
となります。
したがって、
74万円+104万円=178万円
となり、給与収入が178万円以下で、ほかに所得がなければ、原則として所得税はかかりません。
例|給与収入178万円の場合
① 給与収入 178万円 - 給与所得控除 74万円 = 給与所得 104万円
② 給与所得 104万円 - 基礎控除 104万円 = 課税される所得 0円
という計算です。
2-2.178万円を超えたら急に損をする?
ここは誤解しやすいポイントです。
給与収入が178万円を1円でも超えたからといって、178万円全体に所得税がかかるわけではありません。
給与所得控除や基礎控除などを差し引いた後の「課税所得」に対して所得税が計算されます。
したがって、
「178万円を超えたら働き損になる」
という考え方ではありません。
2-3.住民税は178万円ではない
さらに注意したいのが住民税です。
所得税では178万円がひとつのラインですが、住民税は計算方法が異なります。
給与収入だけの場合、119万円以下であれば住民税の所得割がかからない目安と案内しています。
つまり、
所得税の壁=178万円
住民税の壁=別に存在する
ということです。
「178万円までは税金が一切かからない」と考えないよう注意しましょう。
第3章|扶養親族の年収の壁は「136万円」
次に、子どもや親などの扶養親族について確認します。
令和8年分では、扶養親族の所得要件が、
合計所得金額62万円以下
へ引き上げられました。
給与収入のみの場合、給与所得控除74万円を加えるため、
62万円+74万円=136万円 となります。
したがって、
給与収入136万円以下
が、扶養親族の所得要件を満たす目安です。
3-1.「扶養親族」と「扶養控除」は同じではない
ここも少し注意が必要です。
税法上の「扶養親族」に該当しても、必ず扶養控除を受けられるわけではありません。
所得税の扶養控除は、原則としてその年の12月31日時点で16歳以上の扶養親族が対象です。
主な控除額は次のとおりです。
| 区分 | 控除額 |
|---|---|
| 一般の控除対象扶養親族 | 38万円 |
| 特定扶養親族(19~22歳) | 63万円 |
| 老人扶養親族(70歳~) | 48万円 |
| 同居老親等(70歳~) | 58万円 |
令和8年分の扶養控除についても、国税庁は給与収入のみの場合の要件を136万円以下としています。
3-2.136万円を超えたらどうなる?
一般の扶養親族については、給与収入が136万円を超えると、原則として所得要件を満たさなくなります。
ただし、
19歳以上23歳未満
の親族については特別です。
この年齢層については「特定親族特別控除」があるため、
136万円を超えたからといって、親側の所得控除がすぐにゼロになるわけではありません。
詳しくは第5章で説明します。
第4章|配偶者の年収の壁は「136万円・169万円・207万円」
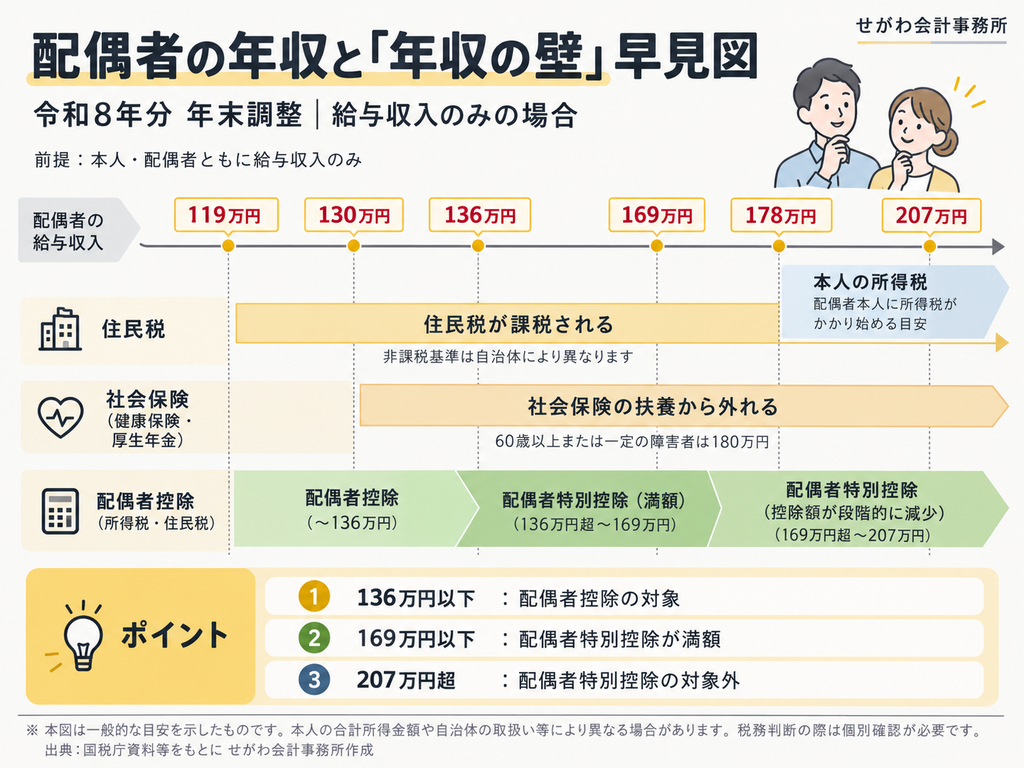
4-1.136万円以下なら「配偶者控除」
令和8年分では、配偶者の合計所得金額が62万円以下であれば、一定の要件のもと配偶者控除を受けられます。
給与収入だけなら、
136万円以下 です。
配偶者控除の額は、控除を受ける本人の所得によって異なります。
本人の合計所得金額が、
| 本人の合計所得金額 | 配偶者控除 |
|---|---|
| 900万円以下 | 38万円 |
| 900万円超950万円以下 | 26万円 |
| 950万円超1,000万円以下 | 13万円 |
| 1,000万円超 | 0円 |
となります。
したがって、単に「配偶者が136万円以下か」だけではなく、控除を受ける側の所得も確認する必要があります。
4-2.136万円を超えても控除はなくならない
では、配偶者の給与収入が1,360,001円になったら、38万円の控除が一気にゼロになるのでしょうか。
答えは、いいえです。
136万円を超えると「配偶者控除」からは外れますが、一定の要件を満たせば、
配偶者特別控除 へ切り替わります。
令和8年分では、配偶者の合計所得金額が、
62万円超133万円以下
であれば対象です。
4-3.169万円までは満額38万円
控除を受ける本人の合計所得金額が900万円以下の場合、
配偶者の合計所得金額が95万円以下であれば、配偶者特別控除は38万円です。
給与収入のみなら、おおむね、
169万円以下
に相当します。
つまり、
給与収入136万円以下
配偶者控除38万円
↓
136万円超~169万円以下
配偶者特別控除38万円
となります。
名前は「配偶者控除」から「配偶者特別控除」へ変わりますが、控除額そのものは変わりません。
4-4.169万円を超えると段階的に減る
配偶者の給与収入が169万円を超えると、配偶者特別控除は少しずつ減っていきます。
そして、給与収入が207万円未満までであれば、一定額の配偶者特別控除を受けられる可能性があります。
イメージとしては、
136万円で突然ゼロ
ではなく、
169万円までは満額 → その後ゆっくり減少 → 207万円未満まで残る
という仕組みです。
第5章|19~22歳は「136万円・159万円・197万円」
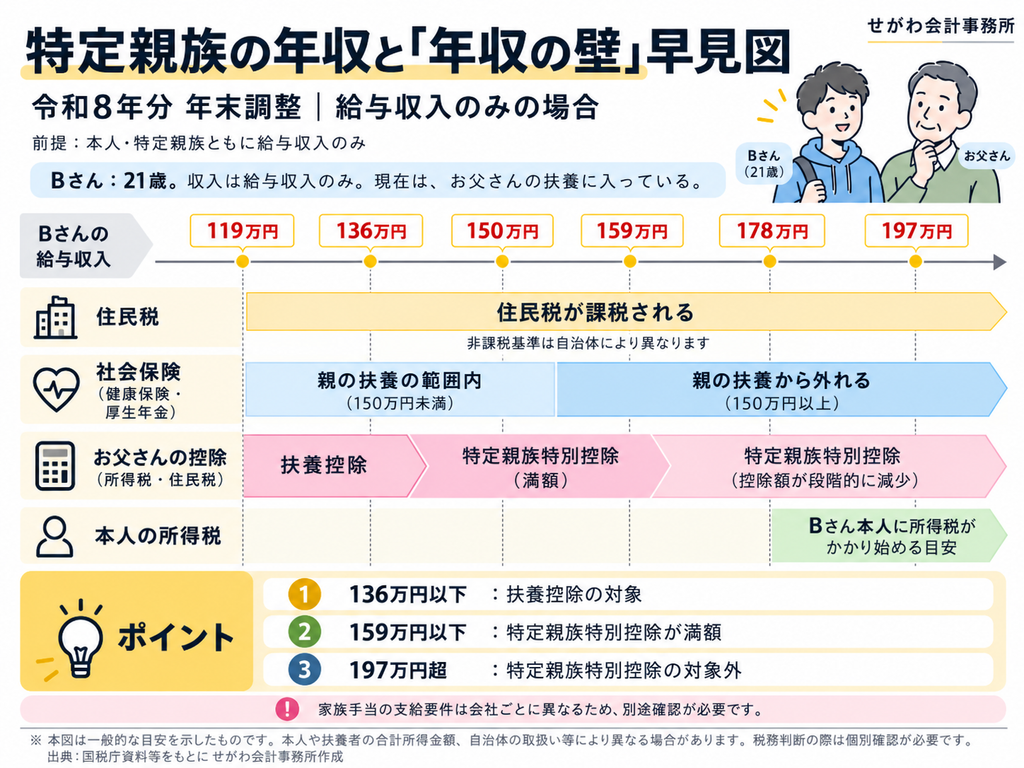
令和8年分の年末調整で、特に注意したいのが、
19歳以上23歳未満の子どもなど
です。
大学生年代のお子さまがアルバイトをしている家庭では、従来の「103万円を超えないように」という考え方から大きく変わっています。
5-1.136万円以下なら「特定扶養控除63万円」
19~22歳の親族が給与収入のみで、
136万円以下
であれば、合計所得金額62万円以下となります。
この場合は「特定扶養親族」に該当し、
63万円の扶養控除
を受けられます。
5-2.136万円を超えると「特定親族特別控除」へ
給与収入が136万円を超えると、通常の特定扶養控除からは外れます。
しかし、そこで63万円の控除が突然なくなるわけではありません。
19~22歳については、
特定親族特別控除
があります。
令和8年分では、特定親族の合計所得金額が62万円超123万円以下であれば、一定の控除を受けることができます。
給与収入のみであれば、
197万円以下
が対象範囲です。
5-3.159万円までは63万円のまま
特定親族特別控除は、
合計所得金額が62万円超85万円以下であれば、
63万円
です。
給与収入だけなら、おおむね、
159万円以下
です。
つまり、
136万円以下
特定扶養控除63万円
↓
136万円超~159万円以下
特定親族特別控除63万円
となります。
名前は変わりますが、親側の所得控除額は63万円のままです。
5-4.159万円を超えると控除額が段階的に減る
59万円を超えると、特定親族特別控除は段階的に減っていきます。
合計所得金額ベースでは次のようになります。
| 特定親族の合計所得金額(給与収入の目安) | 控除額 |
|---|---|
| 62万円超~85万円以下 (136万円超~159万円以下) | 63万円 |
| 85万円超~90万円以下 (159万円超~164万円以下) | 61万円 |
| 90万円超~95万円以下 (164万円超~169万円以下) | 51万円 |
| 95万円超~100万円以下 (169万円超~174万円以下) | 41万円 |
| 100万円超~105万円以下 (174万円超~179万円以下) | 31万円 |
| 105万円超~110万円以下 (179万円超~184万円以下) | 21万円 |
| 110万円超~115万円以下 (184万円超~189万円以下) | 11万円 |
| 115万円超~120万円以下 (189万円超~194万円以下) | 6万円 |
| 120万円超~123万円以下 (194万円超~197万円以下) | 3万円 |
合計所得金額123万円を超えると、特定親族特別控除の対象外となります。
給与収入のみの場合は、197万円以下が対象となる目安です。
第6章|「壁を超えたら損」とは限らない
ここまで読むと、
「では結局、年収を壁の直前で止めた方が得なの?」
と思われる方もいらっしゃるかもしれません。
しかし、税金だけを見れば、必ずしもそうではありません。
たとえば配偶者の場合、
136万円を超えても169万円までは控除額38万円が維持されます。
19~22歳の親族についても、
136万円を超えても159万円までは63万円の控除額が維持されます。
つまり、
「壁を1円超えたら、家族の控除が全部なくなる」
という制度ではありません。
税制改正によって、急激に控除がなくならないよう、段階的な仕組みが設けられています。
第7章|年末調整で会社が確認したい4つのポイント
法人の年末調整実務では、単に「年収はいくらですか?」と確認するだけでは不十分です。
7-1.本人なのか、家族なのかを確認する
従業員から、
「いくらまでなら大丈夫ですか?」
と質問された場合は、まず、
本人自身の所得税の話なのか
配偶者控除の話なのか
子どもの扶養控除の話なのか
を確認しましょう。
同じ「年収の壁」でも、基準額が異なります。
7-2.給与収入と所得金額を混同しない
税法上の要件は基本的に、
「合計所得金額○万円以下」
という形で定められています。
一方、従業員の方が把握しやすいのは、
給与の年収
です。
たとえば、
扶養親族の所得要件62万円
と、
給与収入136万円
は同じことを別の角度から見ています。
年末調整では、収入と所得を混同しないようにしましょう。
7-3.19~22歳は年齢を必ず確認する
特定親族特別控除は、
年齢19歳以上23歳未満 の親族が対象です。
同じ150万円のアルバイト収入でも、
18歳なのか、
20歳なのか、
23歳なのか、
によって親側の所得控除の取扱いが変わる可能性があります。
年収だけではなく、12月31日時点の年齢まで確認しましょう。
7-4.社会保険の扶養とは分けて考える
税金上は扶養の対象になっていても、社会保険では扶養から外れることがあります。
逆に、
「税金上の控除が残っているから、社会保険も大丈夫」
とは限りません。
今回の記事で説明した、
178万円・136万円・169万円・197万円などは所得税上の基準 です。
健康保険・厚生年金などの社会保険については、別途確認が必要です。
第8章|こんな会社は年末調整前に確認しておきたい
次のような法人は、令和8年分の年末調整前に一度整理しておくことをおすすめします。
✅ パート・アルバイト従業員が多い
✅ 従業員から「年収の壁」の質問を受けることが多い
✅ 配偶者控除・扶養控除を受ける従業員が多い
✅ 大学生年代の子どもを扶養している従業員がいる
✅ 昨年と同じ年末調整案内をそのまま使用している
特に令和8年分は、
「前年と同じ基準で確認する」
ことがミスにつながる可能性があります。
会社側も、従業員へ年末調整書類を案内する際には、今年の基準に変わっていることを一言添えておくとスムーズです。
よくある質問
- 妻の給与収入が136万円を超えたら、配偶者控除は全部なくなりますか?
-
136万円を超えると「配偶者控除」からは外れますが、一定の要件を満たせば「配偶者特別控除」に切り替わります。
控除を受ける本人の合計所得金額が900万円以下であれば、配偶者の給与収入が169万円以下なら、
38万円の控除額を維持できます。
- 大学生の子どもがアルバイトで150万円稼いだら、扶養控除はなくなりますか?
-
通常の「特定扶養控除」からは外れます。
ただし、19歳以上23歳未満で一定の要件を満たす場合には「特定親族特別控除」の対象となります。
給与収入150万円であれば、令和8年分では63万円の特定親族特別控除を受けられる範囲に入ります。
- 年収178万円までは税金が何もかかりませんか?
-
給与収入だけで他に所得がない人について、所得税が原則としてかからない目安です。
住民税は別の基準で計算され、社会保険も別制度です。
そのため、「178万円までは税金・社会保険すべて負担なし」という意味ではありません。
- 「年収」は手取り額で判断しますか?
-
いいえ。
この記事でいう給与収入は、原則として税金や社会保険料などを差し引く前の給与収入です。
手取り額で判定するものではありません。
🔚 まとめ|令和8年は「103万円」ではなく、誰の何の壁なのかを確認
令和8年度税制改正により、「年収の壁」の考え方は大きく変わりました。
給与収入のみの場合、まず押さえておきたいのは次の金額です。
✅ 本人の所得税 → 178万円
✅ 扶養親族 → 136万円
✅ 配偶者控除 → 136万円
✅ 配偶者(特別)控除満額 → 169万円
✅ 配偶者特別控除 → 207万円未満
✅ 19~22歳・63万円控除 → 159万円
✅ 特定親族特別控除 → 197万円
ただし、一番大切なのは、
「何万円を超えたら損か」だけで判断しないこと です。
本人の所得税、
配偶者・扶養親族に関する所得控除、
住民税、
社会保険。
それぞれ制度が異なります。
まずは、
誰の収入について、何の制度を確認しているのか!?
を整理することが、令和8年分の年末調整では特に重要です。
 SEGAWA
「年収の壁」は分かりやすい言葉ですが、実は何の壁なのかで金額が違います。
本人の所得税、配偶者控除、子どもの扶養控除、社会保険では、それぞれ基準が別です。
令和8年分は、配偶者も19~22歳のお子さまも、一定額を超えたらすぐ控除ゼロになる仕組みではありません。
従業員様から「いくらまで働けますか?」と聞かれたら、まずどの制度の話なのかを分けて考えるのがおすすめです。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的
【参考資料】
・国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
・国税庁「令和8年分各種控除について(給与所得者用)」
・国税庁「No.1800 パート収入はいくらまで所得税がかからないか」
・国税庁「No.1191 配偶者控除」
・国税庁「No.1195 配偶者特別控除」
・国税庁「No.1177 特定親族特別控除