SNSを通して皆様のお役に立つ情報の発信もしております。
2026年10月のインボイス経過措置|外注費が多い法人の納税額はどう変わる?
「インボイス未登録の外注先への支払いは、10月からどう変わるの?」
「売上や外注費が同じでも、消費税の納税額が増える?」
このような疑問を持つ経営者の方もいらっしゃるのではないでしょうか。
2026年10月1日から、インボイス未登録の事業者等からの課税仕入れについて、消費税を控除できる割合が変わりました。
これまでの80%から、70%への変更です。
当初予定されていた「50%への引下げ」は、2026年度税制改正で見直されています。
ただし、負担が変わらないわけではありません。
一般課税の法人では、外注先への支払額が同じでも、消費税の納税額が増える場合があります。
大切なのは、会計ソフトの税区分を変更するだけで終わらせないことです。
自社の利益と納税額にどれくらい影響し、納税後にいくら現金が残るのか。
そこまで確認しておきましょう。
この記事では、
- ✅ 2026年10月から変わった経過措置
- ✅ 外注費の金額別に見た納税額への影響
- ✅ 経理と資金繰りで確認したいポイント
を、会社経営者向けにわかりやすく解説します。
※2026年10月21日時点の制度に基づいています。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的
目次
第1章|インボイスの経過措置とは?
今回の変更は、すべての会社や支払いに同じように影響するものではありません。
まずは基本的な仕組みと対象取引を整理し、自社との関係を確認しましょう。
1-1.仕入れや経費に係る消費税を差し引く仕組み
消費税の一般課税では、売上げに係る消費税から、仕入れや経費に係る消費税を差し引いて納税額を計算します。
この仕組みが「仕入税額控除」です。
原則として、控除には帳簿とインボイスの保存が必要になります。
一方、免税事業者など、インボイスを発行できない相手との取引にも、経過措置があります。
一定の要件を満たせば、消費税相当額の一部を控除できるというものです。
1-2.対象は、商品の仕入れだけではない
消費税でいう「課税仕入れ」には、商品購入のほか、事業のために受ける課税対象のサービスなども含まれます。
例えば、次のような支払いです。
- 未登録の協力業者への外注費
- 未登録のフリーランスへの制作費
- 未登録の事業者への業務委託料
- 未登録の貸主への事務所・店舗家賃
ただし、個人か法人かだけでは判断できません。
個人でも登録済みの方はいますし、法人でも未登録の場合があります。
取引先の登録状況と、支払いの内容を確認する必要があります。
また、給与や住宅の家賃など、そもそも課税仕入れに当たらない支払いは、今回の経過措置とは分けて考えましょう
第2章|2026年10月から何が変わった?
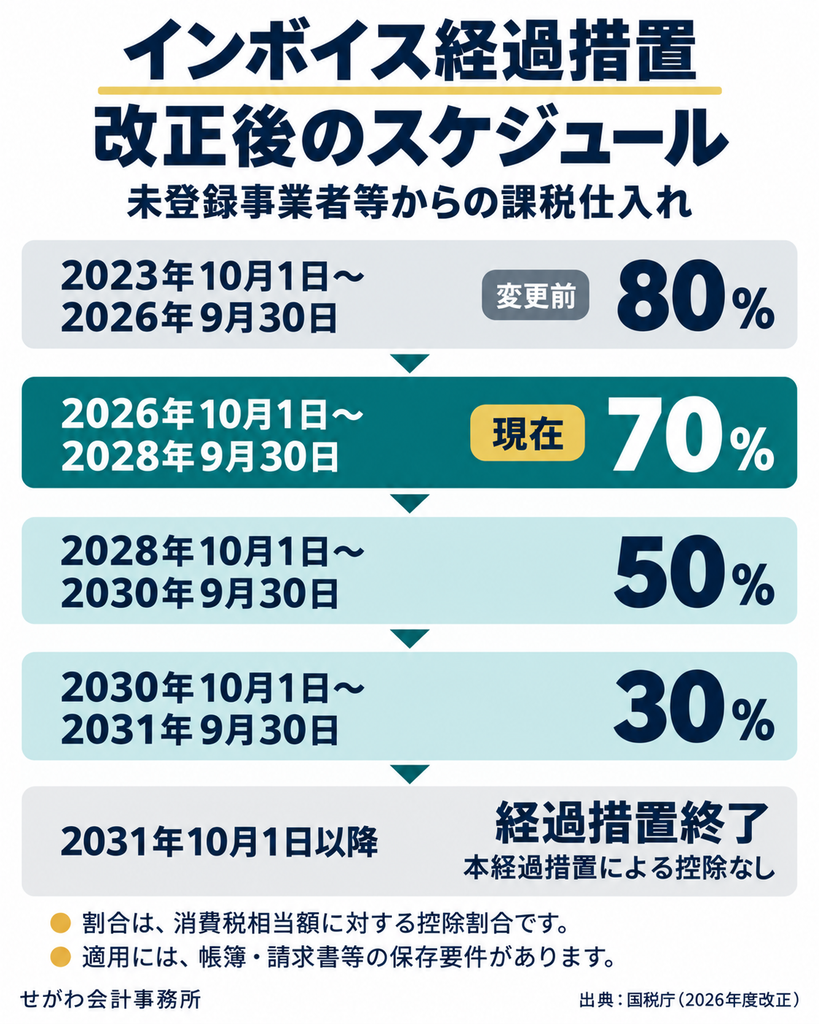
今回の改正では、控除割合を段階的に引き下げるスケジュールが見直されました。
以前の資料や設定をそのまま使わず、改正後の割合と、自社の計算方式を確認することが大切です。
2-1.控除できる割合が80%から70%へ
改正後のスケジュールは、次のとおりです。
| 課税仕入れを行った期間 | 控除できる割合 |
|---|---|
| 2023年10月~2026年9月 | 80% |
| 2026年10月~2028年9月 | 70% |
| 2028年10月~2030年9月 | 50% |
| 2030年10月~2031年9月 | 30% |
| 2031年10月以降 | この経過措置による控除なし |
以前の資料では「2026年10月から50%」と記載されている場合がありますが、改正後は70%です。
負担増は当初予定より緩やかになりました。
ただし、80%のまま据え置かれたわけではありません。
2-2.「支払額の70%」を控除するわけではない
70%という割合は、支払総額に対する割合ではありません。
支払いに含まれる消費税相当額に対する割合です。
例えば、10%課税の外注費を税込110万円支払う場合、消費税相当額は10万円です。
その70%である7万円が、この経過措置で控除の対象となります。
なお、非課税売上げがある会社などでは、課税売上割合や仕入れの使途に応じた計算も関係します。
70%相当額が、必ずそのまま最終的な控除額になるとは限りません。
2-3.簡易課税や2割特例では影響が異なる
簡易課税や2割特例は、実際の仕入税額を積み上げて納税額を計算する方式ではありません。
そのため、今回の割合変更が、そのまま納税額の増加に結び付くわけではありません。
まずは、自社が今期どの方法で消費税を計算しているかを確認しましょう。
今期は簡易課税でも、翌期以降に一般課税へ移る会社は、将来の負担も含めて確認しておきたいところです。
第3章|外注費が月額110万円なら、納税額はどう変わる?
制度の変更を経営判断につなげるには、割合だけでなく金額で捉えることが重要です。
対象外注費の規模と決算までの期間から、納税額や利益への影響を確認してみましょう。
3-1.支払額が同じでも、控除額は月1万円減る
未登録の外注先へ、毎月税込110万円を支払う法人を考えてみます。
10%課税の業務であれば、変更前後の違いは次のとおりです。
| 比較項目 | 80%控除 | 70%控除 |
|---|---|---|
| 支払額 | 110万円 | 110万円 |
| 消費税相当額 | 10万円 | 10万円 |
| 控除できる額 | 8万円 | 7万円 |
| 控除できない額 | 2万円 | 3万円 |
控除できる金額は、月1万円減ります。
他の条件が同じなら、消費税の納税額は月1万円相当増える計算です。
変更後12か月分では、12万円の差になります。
3-2.外注費が多い会社ほど影響も大きくなる
同じ条件で、対象となる外注費の月額別に比較すると、次のようになります。
| 月額外注費(税込) | 月換算の増加額 | 12か月分 |
|---|---|---|
| 55万円 | 5,000円 | 6万円 |
| 110万円 | 1万円 | 12万円 |
| 330万円 | 3万円 | 36万円 |
| 550万円 | 5万円 | 60万円 |
※一般課税・10%課税で、仕入税額を全額控除できる課税売上げに対応する取引を想定した概算です。
少額特例・控除限度額・端数処理・法人税等への影響は考慮していません。
表の月額は、毎月その金額を納めるという意味ではありません。
納税額への影響を、月額に換算したものです。
また、3月決算の会社であれば、今回の変更が及ぶ当期の期間は、
原則として2026年10月から翌年3月までの6か月です。
月額110万円の例なら、当期への影響は6万円が目安となります。
年間の影響額と、今期に必要となる納税資金は、分けて確認しましょう。
3-3.税抜経理では、利益にも影響する
税抜経理で、経過措置に応じた金額を仮払消費税等として処理する場合、
控除できない部分は、原則として取引本体の金額に含めます。
外注費なら、外注費の計上額に含まれるということです。
上記の例では、外注費の計上額は次のようになります。
- 80%控除の場合:102万円
- 70%控除の場合:103万円
外注費が1万円増えるため、他の条件が同じなら、利益は1万円減ります。
ただし、法人税等への影響もあるため、最終的な税引後の負担まで1万円増えるとは限りません。
消費税・利益・手元資金への影響を、それぞれ分けて把握することが必要です。
第4章|法人経営者が注意したい4つのポイント
実務では、税区分を正しく入力することと、納税資金を準備することの両方が必要です。
経理担当者だけに任せきりにせず、社長も影響額と今後の支払予定を確認しておきましょう。
4-1.支払日だけで判断しない
控除割合は、原則として「課税仕入れを行った日」で判断します。
基本となるのは、次の日です。
- 商品の購入:引渡日
- サービス:約束した業務の全部が完了した日
例えば、9月に引き渡された商品の代金を10月に支払っても、原則として80%控除です。
一方、9月に始めた業務が10月に完了した場合は、原則として70%控除となります。
「10月の振込みだから、すべて70%」とは限りません。
前払費用などは別の取扱いも関係するため、契約内容を含めた確認が必要です。
4-2.会計ソフトと請求書等をセットで確認する
会計ソフトが更新されても、過去の仕訳のコピーや自動仕訳の設定によって、80%の税区分が残る場合があります。
また、経過措置には、所定の請求書等の保存と帳簿の記録が必要です。
請求書等では、主に次の項目を確認します。
- 相手の氏名・名称
- 取引日
- 取引内容
- 税率ごとの税込金額
- 書類を受け取る自社の名称
帳簿には、通常の記載に加え、「70%控除対象」など、経過措置の対象である旨を記録します。
登録番号がない請求書でも、経過措置は使えます。
ただし、必要な記載や保存まで不要になるわけではありません。
4-3.納税後に残る現金を見込む
外注先への振込額は変わらないため、通帳を見ているだけでは、今回の影響に気付きにくいかもしれません。
次の順序で、会社の見通しへ反映しましょう。
- 今期の対象取引と金額を見積もる
- 消費税の納税見込を更新する
- 法人税等も含め、納税時期と必要額を確認する
- 借入返済・賞与・設備投資後の現金を見込む
中間納付がある会社では、年間の見込税額に加え、
すでに納めた金額と今後納める金額を分けて把握します。
そうすることで、実際に準備すべき資金が見えやすくなります。
利益が出ているかだけでなく、予定の支払いを済ませても資金に余裕があるか。
そこまで確認して、初めて経営判断に使える数字になります。
4-4.外注先の変更や値下げは、税額だけで決めない
「控除が減るなら、登録済みの外注先へ変えた方がよいのでは」
そう考える方もいらっしゃると思います。
ただ、月額110万円の例で、今回増える消費税負担は月1万円相当です。
外注先の変更で単価が上がったり、品質や納期に支障が出たりすれば、会社全体の負担が大きくなる場合もあります。
税負担の増加と、取引先を変更した方がよいかどうかは、別の判断です。
また、未登録を理由とした一方的な価格引下げなどは、取引内容や立場によって、独占禁止法・取適法等の問題となる場合があります。
まず実際の影響額を把握しましょう。
見直しが必要な場合には、相手の事情も踏まえて協議することが大切です。
第5章|こんな会社は確認しておきたい
今回の変更は、取引先の数だけでなく、支払規模や経理体制によって影響が異なります。
次の項目に当てはまる会社は、一度状況を整理しておきましょう。
✅ 一般課税で、未登録先への外注費が多い
✅ 取引先の登録状況を把握していない
✅ 前年の仕訳や自動仕訳を引き継いでいる
✅ 前年の納税額を今期の目安にしている
✅ 賞与・借入返済・設備投資と納税が重なる
決算直前を待たず、月次の段階で確認することが大切です。
よくある質問
経過措置には、少額取引の特例や大口取引の制限もあります。
会社の規模や取引金額によって結論が変わるため、次の点も確認しておきましょう。
- 少額の支払いも、すべて70%控除ですか?
-
いいえ。少額特例などが使える場合があります。
次のいずれかに該当する事業者が対象です。
- 基準期間の課税売上高が1億円以下
- 特定期間の課税売上高が5,000万円以下
対象事業者は、2029年9月30日までの税込1万円未満の課税仕入れについて、一定の帳簿保存により100%仕入税額控除ができる少額特例があります。
1万円未満かどうかは、商品1個ごとではなく、1回の取引で判定します。
※事業年度が1年の法人では、基準期間は原則として前々事業年度、特定期間は原則として前事業年度の開始から6か月間です。
- 大口の外注先がある場合、注意点はありますか?
-
一の未登録事業者等からの対象仕入れについて、2026年10月1日以後に開始する課税期間からは、
事業年度の合計が税込1億円を超える部分に経過措置を使えません。適用時期の基準は、次のように異なります。
- 70%への変更:取引の日
- 限度額の変更:課税期間の開始日
同じ2026年10月に関係する変更でも、判定の基準を混同しないようにしましょう。
- 顧問税理士には、何を確認すればよいですか?
-
請求書等と月額の支払状況を共有し、対象取引と経理処理を確認しましょう。
そのうえで、次の3点まで確認すると、経営判断につながります。
- 今期の消費税はいくらになりそうか
- いつ、いくら納税資金が必要か
- 納税と予定支出の後、現金はいくら残るか
処理方法だけでなく、自社の見通しまで確認することがポイントです。
🔚 まとめ|「70%で処理する」だけで終わらせないことが大切
今回の変更で押さえたいのは、制度の数字と、自社の経営への影響の両方です。
経理処理を整えたうえで、決算までの見通しへ反映していきましょう。
- ✅ 控除割合は80%から70%へ変更
- ✅ 支払額が同じでも、納税額は増える場合がある
- ✅ 税抜経理では、外注費や利益にも影響
- ✅ 原則として、支払日ではなく取引の時期で判定
- ✅ 税区分・保存資料と納税見込を確認
- ✅ 納税後に残る現金まで把握する
制度変更への対応は、会計ソフトの設定を変えるだけでは十分とはいえません。
自社への影響を数字で把握し、利益・納税・キャッシュの見通しへつなげることが大切です。
 SEGAWA
経営者の方が知りたいのは、制度の名前や控除割合だけでなく、「結局、うちの会社にどれくらい影響するのか」だと思います。
今回の変更も、対象となる外注費と決算までの期間を整理すれば、必要な納税資金が見えやすくなります。
その数字が分かってから、外注先との条件や設備投資の予定を考える。そうした順序が、無理のない経営判断につながります。
私たちは、毎月の報告を過去の数字の説明で終わらせず、この先の利益・納税・現金の見通しへつなげることを大切にしています。
会社の数字を、社長が安心して判断するための材料にしていきたいと考えています。。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的