SNSを通して皆様のお役に立つ情報の発信もしております。
30万円未満から40万円未満へ|2026年4月から変わった少額減価償却資産の特例を法人向けに解説
「40万円くらいのパソコンでも、一括で経費にできるようになったの?」
「30万円未満というルールは変わった?」
このような疑問を持つ法人経営者の方もいらっしゃるのではないでしょうか。
2026年度税制改正により、中小企業者等が利用できる少額減価償却資産の取得価額の損金算入の特例が見直されました。
これまで対象だった「30万円未満」から、
2026年4月1日以後に取得等する資産については「40万円未満」へ引き上げられています。
さらに制度の適用期限も3年間延長されています。一方で、年間300万円という上限は変わっていません。
ただし、
「40万円未満なら何でも買えば節税になる」
という制度ではありません。
会社にとって本当に必要な設備なのか、
購入後にどれだけ現金が残るのかまで考えて判断することが大切です。
この記事では、
✅ 30万円未満から40万円未満へ何が変わったのか
✅ どの会社・どの資産が対象になるのか
✅ 決算前の設備購入で注意したいポイント
をわかりやすく解説します。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的
目次
第1章|少額減価償却資産の特例とは?
1-1. 本来、設備は購入時に全額経費にならない
会社がパソコンや機械、工具、備品などを購入した場合、
一定額以上のものは原則として「固定資産」として計上します。
そして、購入した年に全額を経費にするのではなく、
決められた耐用年数に応じて数年間に分けて経費にしていきます。
これが減価償却です。
たとえば30万円を超えるパソコンを購入した場合、これまでは一定の例外を除き、
購入年度に全額を損金にできないケースがありました。
1-2. 中小企業には特例がある
一定の中小企業者等については、少額の減価償却資産を取得した場合、
通常の減価償却を行わず、事業の用に供した年度に取得価額を全額損金算入できる特例があります。
2026年4月1日以後に取得等するものについては、この金額基準が40万円未満へ引き上げられました。
つまり、
「39万円だから何年かに分けて経費にする」
のではなく、一定の要件を満たせば、その年度に39万円全額を損金にできる可能性があります。
1-3. 年間300万円の上限は変わっていない
ここは重要です。
今回、
1つの資産について30万円未満 → 40万円未満
へ変更されましたが、
1事業年度あたり合計300万円まで
という上限は変更されていません。
たとえば、39万円の設備を10台購入した場合、合計390万円となります。
すべてをこの特例で一括損金にできるわけではありません。
年間の利用状況まで確認する必要があります。
第2章|2026年4月から何が変わった?
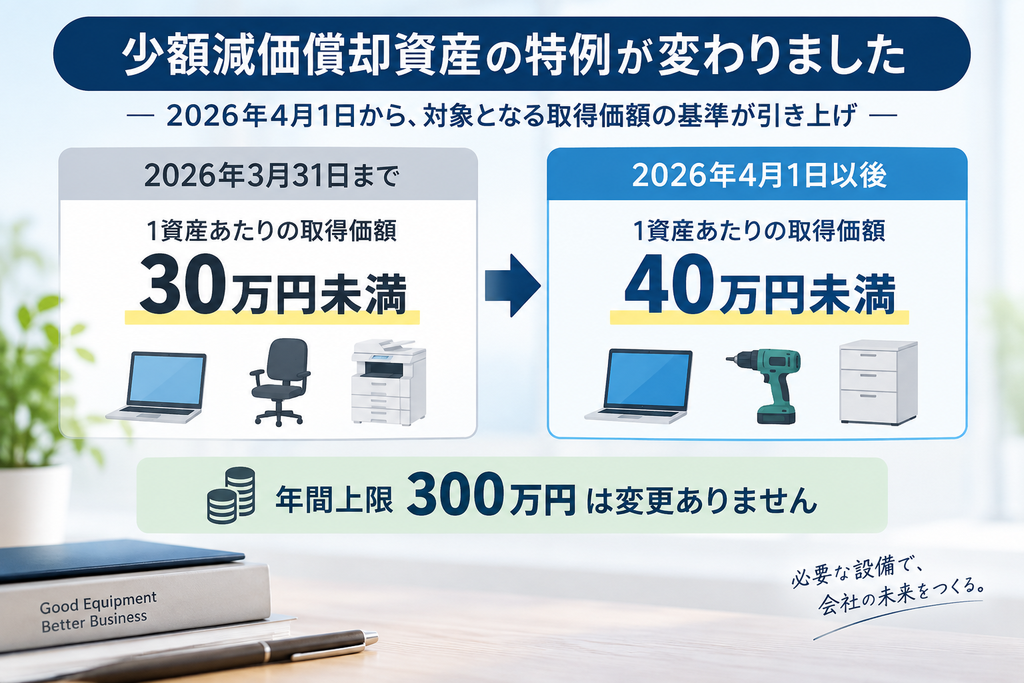
今回の主な改正内容を整理すると、次のとおりです。
| 項目 | 2026年3月31日まで | 2026年4月1日以後 |
|---|---|---|
| 1資産あたりの取得価額 | 30万円未満 | 40万円未満 |
| 年間上限 | 300万円 | 300万円・変更なし |
| 従業員数の要件 | 500人以下 | 400人以下 |
| 適用期限 | 2026年3月31日 | 3年間延長 |
多くの中小企業にとって最も身近な変更は、やはり、
「30万円未満」から「40万円未満」への引上げ
でしょう。
これまで特例の対象にならなかった30万円以上40万円未満の資産についても、
2026年4月1日以後に取得等したものであれば、一定の要件を満たすことで対象となります。
第3章|35万円のパソコンを購入したらどうなる?
具体例で確認してみましょう。
青色申告をしている一定の中小法人が、業務用パソコンを35万円で購入したとします。
2026年3月31日までに取得等した場合
35万円は「30万円未満」ではありません。
そのため、少額減価償却資産の特例の対象外となり、原則として固定資産に計上し、減価償却を行います。
2026年4月1日以後に取得等した場合
35万円は「40万円未満」です。
したがって、その他の要件も満たせば、35万円全額をその年度の損金に算入できる可能性があります。
同じ35万円のパソコンでも、取得等した時期によって取り扱いが変わるということです。
「40万円以下」ではなく「40万円未満」
ここも間違えやすいところです。
対象となるのは、
40万円未満です。
したがって、
39万9,999円 → 金額要件を満たす
40万円ちょうど → 金額要件を満たさない
となります。
「40万円まで大丈夫」と覚えてしまうと判断を誤る可能性がありますので注意しましょう。
第4章|法人経営者が注意したい5つのポイント
4-1.2026年4月1日の前後で基準が変わる
今回の改正は、2026年4月1日以後に取得等する減価償却資産から適用されます。
そのため、2026年4月をまたぐ事業年度では、
・2026年3月31日までに取得等 → 30万円未満
・2026年4月1日以後に取得等 → 40万円未満
と、同じ事業年度の中でも基準が変わることがあります。
決算時に金額だけを見るのではなく、いつ取得等した資産なのかも確認しておきましょう。
4-2.税込・税抜のどちらで40万円を判定する?
「税抜39万円、税込42万9,000円ならどうなる?」
実務ではこのようなケースもあります。
取得価額に消費税を含めるかどうかは、会社が採用している消費税の経理方式によって変わります。
税抜経理方式の場合 → 税抜金額で判定
税込経理方式の場合 → 税込金額で判定
となります。
そのため、同じ商品を購入しても、
会社の経理方式によって「40万円未満」に該当するかどうかが変わる場合があります。
特に40万円前後の設備を購入するときは、請求書の税込総額だけで判断しないよう注意しましょう。
4-3.1個ずつ自由に分けて判定できるわけではない
「40万円未満かどうか」は、原則として通常1単位として取引される単位で判定します。
たとえば、
・機械装置 → 1台または1基
・工具、器具備品 → 1個、1組または1そろい
などが基本です。
たとえば100万円の設備について、
請求書上だけ30万円ずつに分ければ特例を使える、という考え方ではありません。
実際にどの単位で一つの資産として機能するのかを踏まえて判定します。
4-4.年間300万円までという上限がある
40万円未満へ対象が広がりましたが、年間上限は引き続き300万円です。
たとえば39万円の設備を購入すると、
39万円 × 7台 = 273万円
となります。
ここまでは300万円以内です。
一方、
39万円 × 8台 = 312万円
となり、年間300万円の上限を超えます。
つまり、資産1つ1つが40万円未満であっても、その年度にこの特例を利用する資産の合計額まで確認する必要があります。
設備投資が多い会社では、
「今年度、すでにこの制度をいくら使っているか」
も確認しておきましょう。
4-5.「40万円未満=買った方が得」ではない
ここが経営上、最も大切なポイントです。
仮に39万円のパソコンを購入し、その39万円全額を損金にできたとしても、
会社から39万円の現金が出ていく
ことには変わりありません。
39万円経費にしたからといって、税金が39万円減るわけではありません。
たとえば、
「今期は利益が出そうだから、とりあえず何か買って経費を増やそう」
という判断をすると、税負担は減るかもしれません。
しかし、それ以上に会社の預金が減ります。
設備投資で考えるべきなのは、
「税金がいくら減るか」
だけではありません。
・会社に本当に必要な設備か
・今購入する必要があるか
・購入後の預金残高は十分か
・来期以降の売上や利益に役立つ投資か
まで考えることが大切です。
第5章|40万円以上ならどうなる?
「では、40万円以上の設備を購入したら不利なの?」
という疑問も出てきます。
もちろん、40万円以上だから損ということではありません。
40万円以上の設備については、通常の減価償却を行うほか、
設備の内容によっては別の税制が利用できる場合があります。
2026年度税制改正では、中小企業経営強化税制についても、工具・器具備品の取得価額要件が、
30万円以上 → 40万円以上
へ変更されています。
したがって、
「40万円未満なら少額減価償却資産」
「40万円以上なら何も使えない」
という単純な話ではありません。
会社の利益状況や設備の種類、投資額などによって、
どの制度を利用するのが適切かを検討する必要があります。
第6章|こんな会社は一度確認しておきたい
次のような法人は、今回の改正を一度確認しておくとよいでしょう。
✅ 30万円~40万円程度のパソコンや設備を購入する予定がある
✅ 決算までに工具や備品を複数購入する予定がある
✅ すでに今年度、少額減価償却資産の特例を利用している
✅ 当初予想より今期の利益が増えている
✅ 設備投資と納税額を一緒に検討したい
特に設備投資を複数予定している会社では、決算直前になってまとめて確認するより、
利益予測 → 納税予測 → 設備投資 → 期末現金
まで一緒に確認する方が、判断しやすくなります。
「経費になるか」だけではなく、設備投資後に会社にいくらお金が残るのかまで見ることが重要です。
よくある質問
- 40万円のパソコンは全額経費にできますか?
-
この特例については、40万円ちょうどは対象外です。
対象となるのは「40万円未満」です。
ただし、40万円以上だから経費にならないという意味ではありません。
固定資産として計上して減価償却を行うほか、
設備によっては別の税制を利用できる場合もあります。 - 35万円のパソコンなら必ず一括で経費にできますか?
-
必ずではありません。
2026年4月1日以後に取得等したこと、対象となる中小企業者等に該当すること、青色申告書を提出していること、年間300万円の範囲内であることなど、一定の要件があります。
- 中古の設備でも対象になりますか?
-
中古資産であることだけを理由に対象外にはなりません。
中古のパソコンや機械などであっても、取得価額その他の要件を満たせば対象となる可能性があります。
- ソフトウェアも対象になりますか?
-
一定のソフトウェアも対象となり得ます。
この制度の対象はパソコンや機械などの有形資産だけではなく、
ソフトウェアなどの無形減価償却資産も含まれます。
ただし、
・購入したソフトウェア
・自社開発したシステム
・クラウドサービスの月額利用料
では、そもそもの会計処理が異なる場合があります。
金額だけで判断しないよう注意しましょう。 - 税抜39万円・税込42万9,000円の場合は対象ですか?
-
会社の消費税の経理方式によって異なります。
税抜経理方式を採用している場合は税抜金額、
税込経理方式の場合は税込金額を基礎として取得価額を判定します。
税抜経理方式であれば、税抜39万円を基準に判定するため、金額要件上は40万円未満となります。 - 年間300万円を超えたらどうなりますか?
-
この特例によって損金算入できるのは、原則として1事業年度あたり合計300万円までです。
300万円を超える部分については、通常の減価償却など別の処理を検討します。
🔚 まとめ|「40万円まで経費」だけで判断しないことが大切
026年度税制改正により、中小企業者等の少額減価償却資産の特例が見直されました。
✅ 2026年4月1日以後の取得等から「40万円未満」へ拡大
✅ 年間300万円の上限は変更なし
✅ 対象となる法人の従業員数要件も見直し
✅ 税込・税抜は会社の経理方式によって判定
✅ 税金だけでなく設備の必要性とキャッシュまで確認する
今回の改正によって、30万円以上40万円未満の設備を購入する中小企業では、選択肢が広がりました。
一方で、
「制度が使える」ことと「会社として今買うべき」ことは別問題です。
設備投資は、税額だけで判断するのではなく、
利益・納税・キャッシュ
の3つを一緒に見ながら判断することが大切です。
 SEGAWA
今回の「30万円未満から40万円未満へ」という改正は、
パソコンや工具・備品などを購入する中小企業にとって、
使いやすい変更だと思います。
ただし、実務で一番気をつけたいのは、
「40万円未満なら買った方が得」と考えないことです。
設備を購入すれば経費は増えますが、
その分だけ会社から現金も出ていきます。
せがわ会計事務所では、設備投資を考える際も「経費になるか」だけではなく、今期の利益予測、納税見込、購入後にどれだけ現金が残るのかまで確認します。
税制を使うこと自体を目的にするのではなく、会社にとって必要な投資を、適切なタイミングで行うことが一番大切です。
法人向け税務顧問をご検討中の方へ
法人の顧問料、まずは目安を確認してみませんか?
1
決算報酬 0円
2
すべて込みの
明朗料金
明朗料金
3
アプリで
簡単・効率的
簡単・効率的
【参考資料】
・国税庁「令和8年度 法人税関係法令の改正の概要」
・国税庁「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
・国税庁「第67条の5《中小企業者等の少額減価償却資産の取得価額の損金算入の特例》関係」
・国税庁「少額の減価償却資産になるかどうかの判定の例示」
関連記事
-
 リース資産を改良した場合は要注意!
-
社長のスーツ代は経費として認められるのか?
-
個人名義の車は法人の資産計上NG? 正しい経費処理と最適な選択肢
-
【要確認】福利厚生費でよくあるNG例と、税務調査で否認されないための対策
-
給与アップに代わる新手法:「チケットレストラン」で節税&社員満足度向上
-
投資が得意な税理士が解説|法人でSP500系のETFを積立投資すると毎年税金がかかるのか!?海外ETFの法人税を徹底解説
-
千葉県の企業向け|奨学金返還支援制度の税務を税理士が解説 若手採用に効く福利厚生の設計ポイント
-
令和8年度税制改正 「食事補助(昼食補助)」の非課税枠が40年ぶりに改定!月7,500円へ拡大